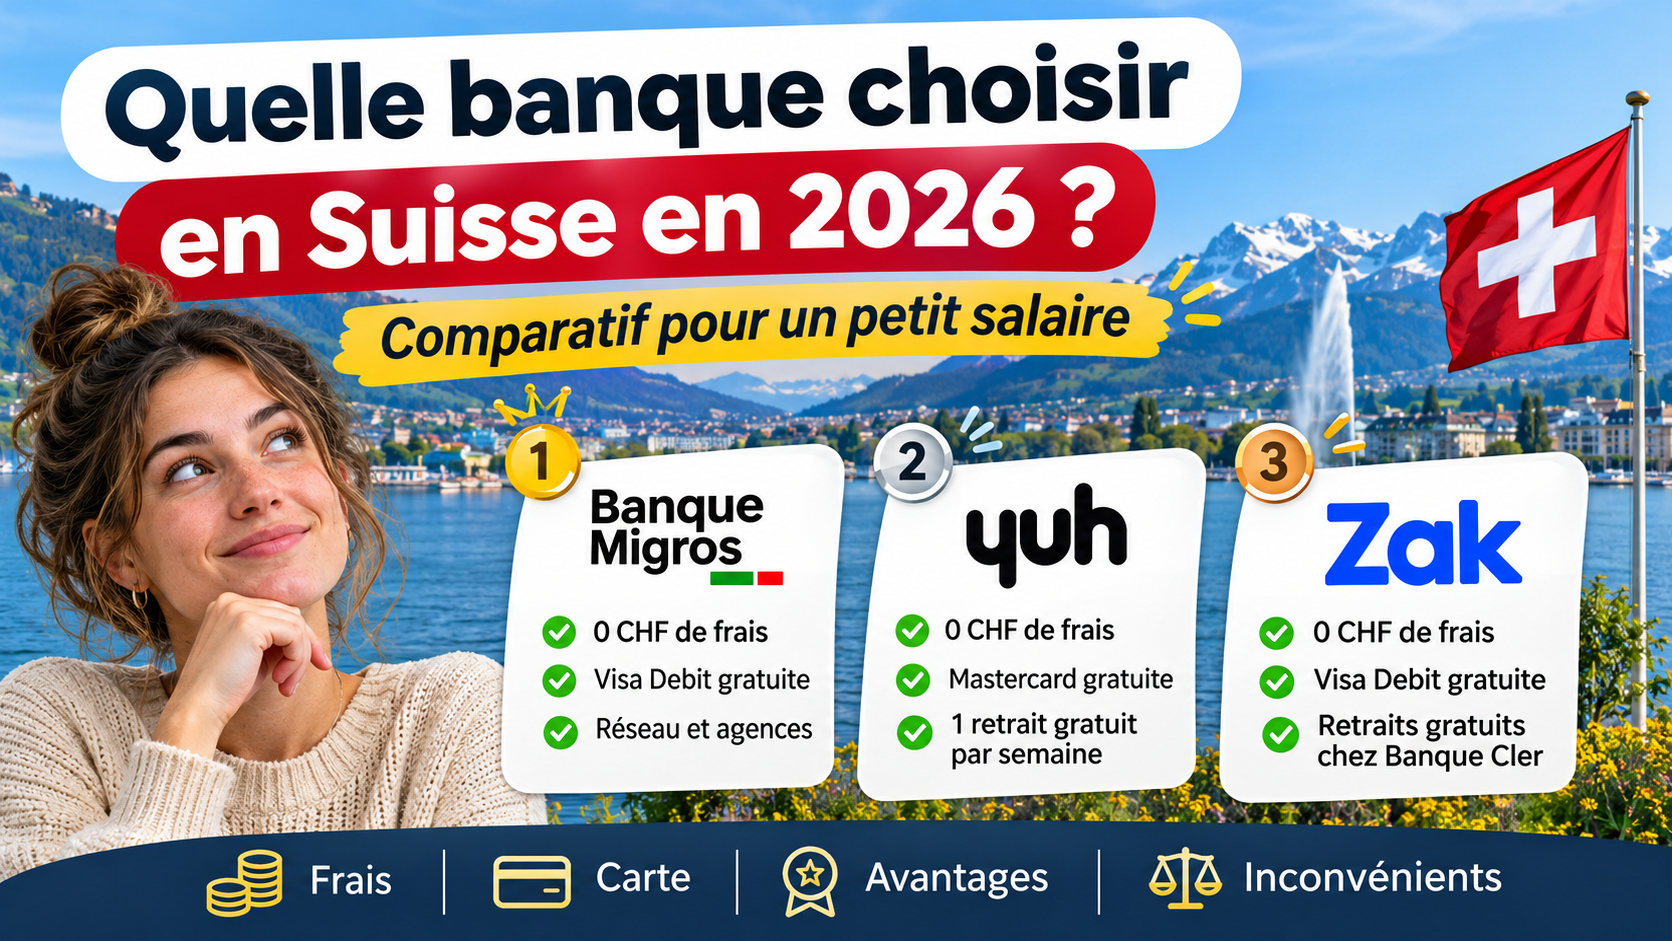
Banque Migros, Yuh, neon, Zak, BCV, UBS ou Raiffeisen : quelle banque choisir pour éviter les frais inutiles ? Comparatif des comptes, des cartes bancaires et des avantages pour les petits budgets.
En Suisse, avoir un compte bancaire est presque indispensable : recevoir son salaire, payer son loyer, régler ses factures ou effectuer des achats en ligne fait partie du quotidien.
Mais toutes les banques ne se valent pas en matière de frais. Certaines proposent des comptes et des cartes de débit sans cotisation annuelle, tandis que d’autres facturent des forfaits mensuels.
Pour une personne qui gagne entre 2’500 et 3’500 CHF net par mois, ces frais peuvent représenter une dépense évitable.
Alors, quelle banque choisir en 2026 ? Voici notre comparatif.
1. Pourquoi les frais bancaires sont importants avec un petit salaire
Imaginons une personne qui gagne 3’000 CHF net par mois.
Après avoir payé le loyer, l’assurance-maladie, les transports, les courses et les autres dépenses, il ne reste pas toujours beaucoup d’argent pour épargner.
Dans cette situation, payer 10 CHF par mois pour son compte bancaire représente 120 CHF par an.
Ce montant pourrait servir à financer plusieurs courses alimentaires, un abonnement ou être placé sur un compte d’épargne.
La bonne nouvelle : en Suisse, il existe des banques qui permettent de gérer son argent sans payer de frais fixes.
Attention toutefois : un compte gratuit ne signifie pas que toutes les opérations sont gratuites. Les retraits, les paiements à l’étranger et certaines prestations peuvent être facturés.
2. Comparatif des principales banques suisses
Voici une vue d’ensemble des établissements à considérer pour un usage quotidien.
| Banque | Compte de base | Carte de débit | Principal avantage |
|---|---|---|---|
| Banque Migros | Gratuit | Visa Debit gratuite | Banque traditionnelle économique |
| Yuh | Gratuit | Mastercard gratuite | Retraits et application mobile |
| Zak | Gratuit | Visa Debit gratuite | Compte simple et sans forfait |
| neon free | Gratuit | Mastercard, frais initiaux possibles | Paiements à l’étranger |
| BCV | Selon forfait | Selon forfait | Réseau local dans le canton de Vaud |
| Raiffeisen | Selon banque locale | Selon offre | Agences et conseil |
| PostFinance | Forfait payant standard | Selon formule | Réseau et services postaux |
| UBS | Selon formule | Selon formule | Services bancaires complets |
Les tarifs dépendent des offres, de l’âge et des opérations effectuées. Il est recommandé de consulter les conditions officielles avant toute ouverture.
3. Banque Migros : le meilleur compromis entre prix et services
La Banque Migros est particulièrement intéressante pour les personnes qui souhaitent conserver les avantages d’une banque traditionnelle sans payer de forfait mensuel.
Les avantages
- Compte privé sans frais de tenue.
- Carte Visa Debit sans cotisation annuelle.
- Possibilité de recevoir son salaire et de payer ses factures.
- Retraits gratuits dans un vaste réseau de points de retrait partenaires.
- Accès à des agences et à des conseillers.
Les inconvénients
- Certains retraits hors réseau sont payants.
- Les paiements et opérations en devises étrangères peuvent entraîner des frais.
- Le réseau d’agences est moins dense que celui de certaines grandes banques.
Notre avis : la Banque Migros constitue un excellent choix pour une personne qui cherche un compte salaire économique, avec une carte physique et la possibilité de parler à un conseiller.
4. Yuh : une banque mobile sans frais fixes
Yuh est une solution bancaire suisse destinée aux personnes qui préfèrent gérer leur argent depuis leur smartphone.
Les avantages
- Compte gratuit.
- Mastercard Debit gratuite.
- Un retrait d’espèces gratuit par semaine en Suisse.
- Paiements et virements courants en CHF.
- Application regroupant compte, épargne et fonctionnalités d’investissement.
Les inconvénients
- Pas d’agences physiques.
- Retraits supplémentaires facturés.
- Frais de conversion de devises.
- Les fonctionnalités d’investissement ne sont pas nécessaires pour un simple compte salaire.
Notre avis : Yuh est une excellente solution pour une personne qui utilise principalement sa carte bancaire et souhaite retirer occasionnellement des espèces sans chercher un distributeur particulier.
5. Zak : un compte gratuit pour gérer son budget
Zak est une offre bancaire mobile proposée par la Banque Cler.
Les avantages
- Compte sans frais mensuels.
- Carte Visa Debit gratuite.
- Application adaptée à la gestion du budget.
- Retraits gratuits dans les distributeurs de la Banque Cler.
- Services essentiels pour recevoir son salaire et effectuer des paiements.
Les inconvénients
- Retraits payants dans les autres réseaux.
- Frais sur certaines opérations internationales.
- Moins adapté aux personnes qui souhaitent des services bancaires complexes.
Notre avis : Zak est une alternative intéressante à Yuh et à la Banque Migros, particulièrement si un distributeur Banque Cler se trouve à proximité.
6. neon : une solution intéressante pour les paiements à l’étranger
neon est une solution bancaire numérique suisse qui met l’accent sur la simplicité et les paiements par carte.
Les avantages
- Pas de frais mensuels avec neon free.
- Carte Mastercard.
- Paiements en ligne pratiques.
- Conditions de change potentiellement intéressantes pour les achats en devises.
Les inconvénients
- Frais initiaux possibles pour obtenir une carte physique.
- Retraits d’espèces payants selon l’offre.
- Pas d’agences traditionnelles.
Notre avis : neon peut être particulièrement intéressant pour les personnes qui effectuent régulièrement des achats en euros ou voyagent à l’étranger.
7. BCV, Raiffeisen, PostFinance et UBS : faut-il payer pour une banque traditionnelle ?
Les banques traditionnelles conservent plusieurs avantages : agences, conseillers, réseau de distributeurs et services complémentaires.
La Banque Cantonale Vaudoise (BCV) peut être intéressante pour les habitants du canton de Vaud, notamment grâce à ses offres destinées aux jeunes.
Raiffeisen propose des prestations qui varient selon la banque locale, avec des avantages éventuels pour les sociétaires.
PostFinance bénéficie d’un réseau pratique, mais ses forfaits standards peuvent entraîner des frais réguliers.
Enfin, UBS propose une gamme complète de services. Il faut toutefois comparer ses différentes offres, notamment UBS key4, plutôt que de considérer uniquement les forfaits classiques.
Pour un petit salaire, il n’est pas forcément nécessaire de payer davantage pour disposer d’une agence, surtout lorsque les opérations bancaires sont presque exclusivement réalisées sur téléphone.
8. Quelle banque coûte réellement le moins cher ?
Prenons l’exemple d’une personne de 28 ans qui gagne 3’000 CHF net par mois, paie ses factures en ligne, utilise sa carte en Suisse et retire de l’argent deux fois par mois.
| Banque | Frais annuels possibles |
|---|---|
| Banque Migros | 0 CHF |
| Yuh | 0 CHF |
| Zak | 0 CHF |
| neon free | Variables selon les retraits et la carte physique |
Ces montants supposent que les retraits sont effectués dans les réseaux gratuits et qu’aucune opération payante supplémentaire n’est réalisée.
Avec Yuh, par exemple, deux retraits répartis sur deux semaines différentes peuvent rester gratuits.
Chez Zak, les retraits doivent être effectués dans le réseau Banque Cler pour éviter les frais habituels des autres distributeurs.
Le véritable coût dépend donc moins du salaire que de la façon dont le compte est utilisé.
9. Quelle est la meilleure carte bancaire ?
Pour une utilisation quotidienne en Suisse, les cartes Visa Debit et Mastercard Debit sont généralement suffisantes.
Elles permettent de payer dans les magasins, de commander sur Internet et de retirer des espèces.
La carte Visa Debit de la Banque Migros est intéressante pour son absence de cotisation annuelle.
La Mastercard de Yuh se distingue par la possibilité de retirer gratuitement de l’argent une fois par semaine en Suisse.
Pour les paiements à l’étranger, neon free mérite d’être comparée aux autres offres, en tenant compte des marges de change et des éventuels frais de transaction.
Il est également important de distinguer carte de débit et carte de crédit. Avec une carte de débit, les dépenses sont généralement prélevées directement sur le compte, ce qui peut faciliter le suivi du budget.
10. Notre classement des meilleures banques pour un petit salaire
1re place : Banque Migros
Le meilleur compromis pour les personnes qui veulent une banque traditionnelle, un compte gratuit et une carte de débit sans cotisation annuelle.
2e place : Yuh
Un excellent choix pour les personnes à l’aise avec les applications bancaires et qui souhaitent pouvoir retirer de l’argent dans différents distributeurs.
3e place : Zak
Une bonne alternative pour bénéficier d’un compte et d’une carte gratuits, surtout lorsque l’on utilise les distributeurs Banque Cler.
Mention spéciale : neon free, particulièrement intéressante pour les personnes qui effectuent régulièrement des paiements en devises étrangères.
Conclusion : inutile de payer trop cher pour son compte bancaire
Avec un salaire compris entre 2’500 et 3’500 CHF net par mois, chaque économie compte.
Les banques numériques et certaines banques traditionnelles permettent aujourd’hui de recevoir son salaire, payer ses factures et effectuer ses achats sans frais mensuels.
Notre recommandation est simple : commencez par comparer Banque Migros, Yuh et Zak, puis vérifiez les conditions de retrait et les frais à l’étranger.
Si vous préférez une agence physique, la Banque Migros mérite une attention particulière. Si vous gérez tout depuis votre smartphone, Yuh représente une alternative très compétitive.
Dans tous les cas, le meilleur compte bancaire n’est pas nécessairement celui qui propose le plus de services, mais celui qui répond à vos besoins au coût le plus faible.
Questions fréquentes
Peut-on recevoir son salaire sur un compte Yuh, Zak ou Banque Migros ?
Oui. Ces offres permettent de disposer de coordonnées bancaires suisses pour recevoir son salaire et effectuer des paiements.
Une banque gratuite est-elle vraiment gratuite ?
Pas totalement. Les frais fixes peuvent être nuls, mais certains retraits, paiements internationaux ou services particuliers peuvent être payants.
Faut-il changer de banque pour économiser ?
Si votre banque facture 10 CHF par mois et qu’une offre gratuite répond à vos besoins, l’économie peut atteindre 120 CHF par an, hors autres frais.
Quelle banque choisir entre 25 et 30 ans ?
Il faut comparer les offres standards et les éventuels avantages jeunes. Certains établissements appliquent des conditions préférentielles jusqu’à un âge déterminé.
Est-ce risqué de choisir une banque numérique ?
Une banque numérique n’est pas nécessairement moins sûre qu’une banque traditionnelle. Il faut néanmoins identifier l’établissement qui détient les dépôts, vérifier le régime de garantie applicable et utiliser les dispositifs de sécurité proposés.
Article informatif — Novembre 2026. Les frais et les conditions bancaires peuvent évoluer. Les montants présentés sont indicatifs et ne constituent pas un conseil financier personnalisé. Vérifiez les tarifs contractuels auprès de chaque établissement avant d’ouvrir un compte.
💬 Commenter